
摘要:"以租代购"最打动人的是那句"不用一次性掏一大笔,每月付点租金就能用上设备"。但租金不是一个数,它至少由资金成本、残值预估、维保、保险与税费五块拼成;把它和买断放在同一张五年现金流表上,结论常常和直觉相反。更关键的是三件容易被合同盖住的事:租期和设备寿命对不对得上、维保责任边界归谁、提前退租与期末归属怎么算。本文用 100 万元设备做五年期示意测算,逐年列出全款、融资租赁、经营租赁的现金流,再做利率、使用率、残值三项敏感性分析,最后给出适合租/适合买的判据和一份合同必查条款清单——先算清总账,再决定买断还是租赁。
来咨询租赁的客户,手里通常拿着一张对比表:左边"买断 100 万",右边"月租 2 万出头",一眼看去租赁便宜得多。这张表最大的问题,是把一次性支出和分期支出直接摆在一起比,却没算年限、没算期末设备归谁、没算维保谁出、没算钱的时间价值。把五年加总、把残值和维保口径拉齐之后,租赁往往并不比买断省钱,它买的是另外几样东西:现金流、灵活性和风险转移。
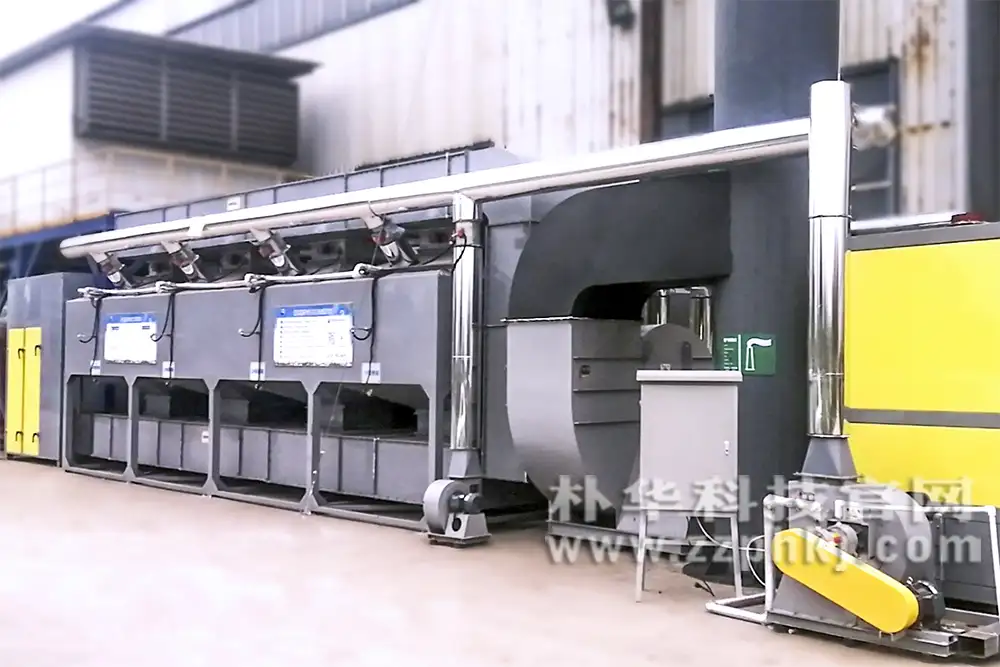
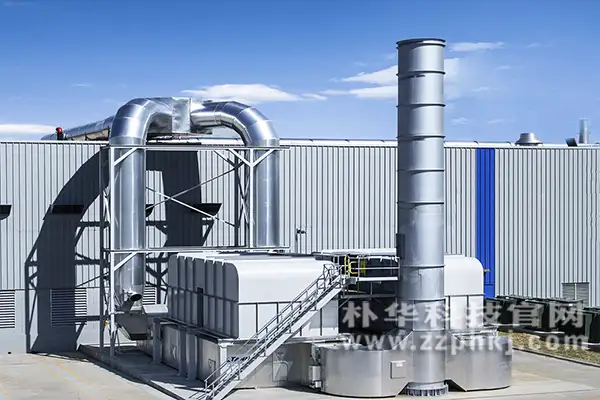
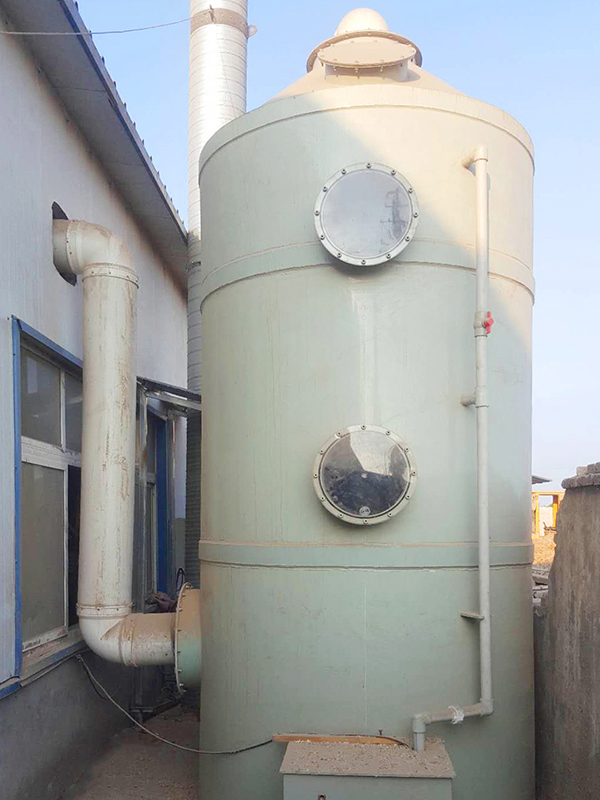
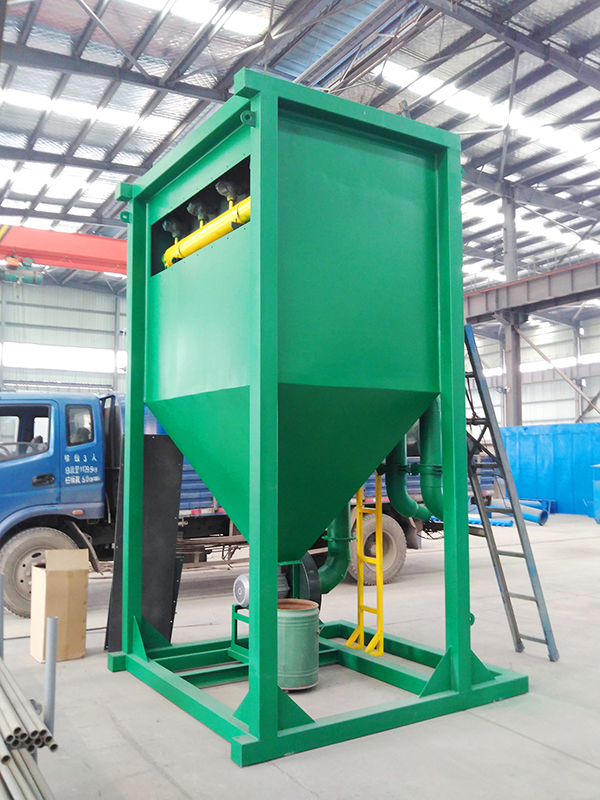
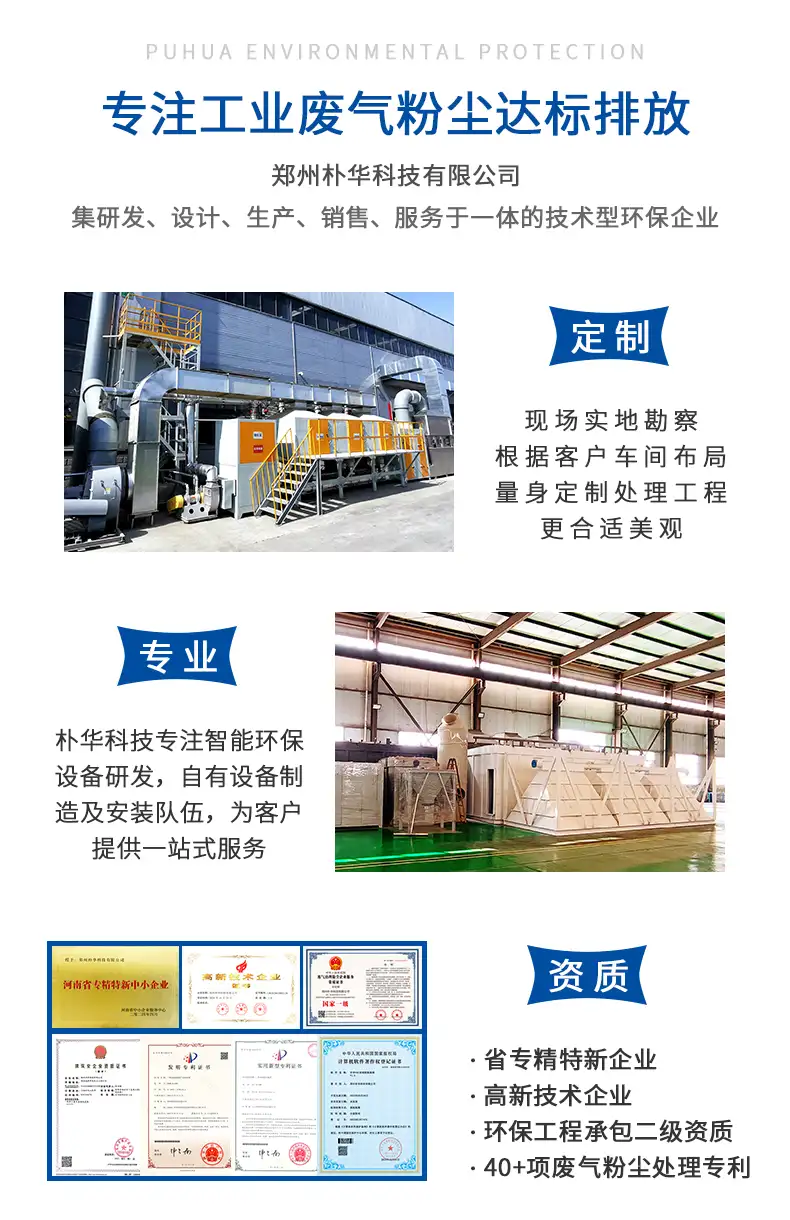
所以"靠不靠谱"这个问题不该用一句好坏回答,而该拆成三问:你的现金流是不是真的紧到值得为分期多付钱?你的使用周期和设备寿命配不配?你能不能接受合同里关于维保、退租、归属的那些条款?本文按租金构成、三种方案本质、五年现金流、错配与责任边界、敏感性、判据、合同条款展开,配图为现场安装与车间成品这类通用设备形态,用于说明"同一台设备、不同取得方式"这一主题,不对应任何特定租赁或金融产品。文中利率、价格、成本与残值均为行业参考与工程示意估算,请以正式报价、合同和财税意见为准。
出租方报出的每一块钱租金,都不是凭空定的,它至少要覆盖五块成本。资金成本是最大一块:出租方先把设备买下来,等于替你垫了全款,要按资金利率收占用费;残值是第二块,租期结束时设备还值多少钱,直接决定租金高低——预估残值越保守,租金越高;维保是第三块,经营租赁常把保养、维修、易损件打包进租金;保险是第四块,财产险、第三者责任险按年摊;税费与管理费、利润是第五块,含增值税口径、出租方管理成本和合理收益。
明白这五块,就能看穿两句话术。一句是"租金里含维保,所以更省心"——省心是真的,但维保费已经加进租金,不是白送;另一句是"租比买便宜"——若只比首期支出,当然便宜,比五年总支出则未必。判断租金贵不贵,正确的动作是把五块拆开、和买断方案的自担成本逐项对齐。
还有个口径问题必须提前统一:下文测算里,全款和融资租赁的维保费(示意每年约 4 万元,含保养、易损件、保险及税费)由使用方自担,经营租赁的年租金则已含维保与保险。三种方案的净现金流比较,只有在"维保口径拉齐"之后才公平;否则把含维保的租金和不含维保的买断直接比,等于让买断方案白占便宜。
| 租金成分 | 含义 | 示意占比 | 买断方案下的对应项 | 谈判关注点 |
|---|---|---|---|---|
| 资金成本 | 垫付全款的资金占用费 | 约 40%–55% | 自有资金机会成本 / 贷款利息 | 利率、计息方式 |
| 残值折让 | 租期末设备预估残值的分摊 | 约 15%–30% | 期末处置收入归自己 | 残值归属、留购价 |
| 维保 | 保养、维修、易损件 | 约 10%–20% | 自担(示意约 4 万/年) | 范围、响应时限 |
| 保险 | 财产险、责任险 | 约 2%–5% | 自担 | 受益人、险种 |
| 税费/管理/利润 | 增值税口径、管理成本、收益 | 约 8%–15% | 折旧、财务费用 | 发票类型、税率 |
把"以租代购"笼统说成租赁,会漏掉最关键的区别。实务里至少有三种取得方式,法律与会计性质完全不同。全款买断:设备自始归你,进固定资产、计提折旧,维保自担,残值归你,可抵押。融资租赁:形式上是租,实质近似分期购买——出租方按你的选择买设备、租给你,租期覆盖大部分使用寿命,租金主要偿还本金加利息,期满通常以名义价留购取得所有权;维保、残值风险实质仍在使用方。经营租赁:真正的"租",租期明显短于寿命,出租方保留所有权并承担残值风险,常含维保,期满退租,你可续租、换新或退回。
这决定了三件事谁承担:残值风险、维保责任、技术淘汰风险。全款和融资租赁下,设备用旧了、技术过时了,损失都在你身上;经营租赁把这三样大部分转给出租方,代价是租金里已经计入了这份风险溢价。换句话说,经营租赁多付的那部分钱,买的是"用完可以还回去、坏了他修、旧了他换"的选择权。
对采购和财务负责人,还要提醒会计与税务差异(示意,具体以现行准则和财税意见为准):全款形成资产和折旧;融资租赁通常确认使用权资产与租赁负债;经营租赁的租金多按期间费用处理。三者对资产负债表、利润表和现金流分类的影响不同,报批时不要只看"每月付多少",要让财务把口径讲清楚。下面这张对照表建议放进选型评审材料。
| 对比项 | 全款买断 | 融资租赁 | 经营租赁 |
|---|---|---|---|
| 设备所有权 | 自始归使用方 | 租期内归出租方,期满名义价留购 | 始终归出租方 |
| 经济实质 | 购买 | 近似分期购买 | 真正租用服务 |
| 维保责任 | 自担 | 自担 | 通常含在租金 |
| 残值风险 | 使用方 | 使用方(留购后) | 出租方 |
| 技术淘汰风险 | 使用方 | 使用方 | 可退租换新 |
| 可否抵押/处置 | 可 | 租期内受限 | 不可 |
| 期末选择 | 继续使用/出售 | 留购取得所有权 | 退租/续租/换新 |
| 现金流特征 | 期初大额流出 | 首付 + 等额分期 | 均匀租金 |
| 会计口径(示意) | 固定资产 + 折旧 | 使用权资产 + 租赁负债 | 期间租金费用 |
用一组统一假设把账算实:设备价 100 万元(示意),设计寿命约 8–10 年,分析期 5 年,维保/保险/税费合计示意每年 4 万元,5 年末设备成新率约 35%、预估可变现残值约 35 万元,折现率取 8%(示意,代表资金机会成本)。全款方案的现金流很直白:期初一次性流出 100 万,之后每年流出 4 万维保,期末收回残值 35 万。
注意残值这一栏不能漏。买断的人常把 100 万当成"全花掉了",其实 5 年后设备还是一项资产,卖掉或继续使用都值钱;漏算残值,会系统性高估买断成本,把租赁显得过分划算。反过来,残值也不是白拿——它取决于维护状况和技术是否过时,这正是第八节敏感性分析要展开的。
| 年份 | 设备款 | 维保/保险/税费 | 残值回收 | 当年净现金流 | 折现后(8%) |
|---|---|---|---|---|---|
| Y0 期初 | −100.0 | — | — | −100.0 | −100.0 |
| Y1 | — | −4.0 | — | −4.0 | −3.70 |
| Y2 | — | −4.0 | — | −4.0 | −3.43 |
| Y3 | — | −4.0 | — | −4.0 | −3.18 |
| Y4 | — | −4.0 | — | −4.0 | −2.94 |
| Y5 | — | −4.0 | +35.0 | +31.0 | +21.10 |
| 合计 | −100.0 | −20.0 | +35.0 | −85.0 | 约 −92.2 |
融资租赁示意条件:首付 20%(20 万元),融资本金 80 万元,年利率 6%,期限 5 年、年末等额支付。按年金公式 A = P · [i(1+i)ⁿ] / [(1+i)ⁿ − 1] 计算,i=6%、n=5 时系数约 0.2374,年租金约 80 × 0.2374 ≈ 19.0 万元,五年合计约 95 万元,其中利息总额约 15 万元。租期内维保仍由使用方自担(每年 4 万元),期满以名义价约 1 万元留购取得所有权,残值 35 万元归使用方。
把口径拉齐后,融资租赁的名义总支出约为 20 + 95 + 20(维保) − 35(残值) − 1(留购,近似) ≈ 99–101 万元,比全款的 85 万元高出一截,高出部分主要是资金利息和出租方收益。但折现之后差距明显收窄:因为首付只有 20 万,大头被摊到未来,资金占用比全款小。这正是"以租代购看着划算"的财务根源——它省的是期初现金压力,不是总钱数。若企业资金成本低于 6%,买断更省;若资金紧张、或这笔钱另有更高回报用途,多付的利息就买到了流动性。
| 年份 | 首付 | 租金(本息) | 维保自担 | 留购/残值 | 当年净现金流 | 折现后(8%) |
|---|---|---|---|---|---|---|
| Y0 | −20.0 | — | — | — | −20.0 | −20.0 |
| Y1 | — | −19.0 | −4.0 | — | −23.0 | −21.30 |
| Y2 | — | −19.0 | −4.0 | — | −23.0 | −19.72 |
| Y3 | — | −19.0 | −4.0 | — | −23.0 | −18.26 |
| Y4 | — | −19.0 | −4.0 | — | −23.0 | −16.90 |
| Y5 | — | −19.0 | −4.0 | +34.0 | +11.0 | +7.49 |
| 合计 | −20.0 | −95.0 | −20.0 | +34.0 | 约 −101.0 | 约 −88.7 |
经营租赁示意条件:年租金 25 万元,已含维保、保险与税费,无首付,租期 5 年,期满退租、不取得残值(残值风险由出租方承担,其预估已折进租金)。五年名义支出约 125 万元,是三种方案里名义总额最高的,但它换来了三样东西:无期初大额支出、维保不用自己管、旧了或技术换代可以直接退租换新。
把三张表放一起看,结论比"谁便宜"更有意思:名义总支出全款最低(约 85 万)、经营租赁最高(约 125 万);但按 8% 折现的净现值,融资租赁反而略优于全款(约 −88.7 万 与 −92.2 万),因为其大额支出被推后。这提醒我们,用不同尺子量会得出不同名次:比总钱数、比现金压力、比风险转移,赢家各不相同。选型时要先明确自己最在意哪一把尺子,再谈方案。
| 年份 | 租金(含维保/保险) | 其他 | 当年净现金流 | 折现后(8%) |
|---|---|---|---|---|
| Y0 | — | — | 0 | 0 |
| Y1 | −25.0 | — | −25.0 | −23.15 |
| Y2 | −25.0 | — | −25.0 | −21.43 |
| Y3 | −25.0 | — | −25.0 | −19.84 |
| Y4 | −25.0 | — | −25.0 | −18.38 |
| Y5 | −25.0 | 退租,无残值 | −25.0 | −17.02 |
| 合计 | −125.0 | — | −125.0 | 约 −99.8 |
| 方案 | 期初现金压力 | 名义总支出(5 年) | 净现值 NPV(8%) | 期末设备 | 维保责任 | 残值风险 |
|---|---|---|---|---|---|---|
| 全款买断 | 大(−100 万) | 约 85 万 | 约 −92.2 万 | 归己,值约 35 万 | 自担 | 自担 |
| 融资租赁 | 中(−20 万) | 约 101 万 | 约 −88.7 万 | 名义价留购 | 自担 | 自担 |
| 经营租赁 | 小(无首付) | 约 125 万 | 约 −99.8 万 | 退租,不持有 | 出租方 | 出租方 |
三种方案的差异里,最不显眼却最伤人的,是租期与设备寿命的错配。设备设计寿命 8–10 年,融资租赁却常做 3–5 年——租期结束时设备还很好用,但你已把相当于全款加利息的钱付完,才刚拿到所有权;若此时工艺变更或产能调整,设备用不上了,前期高成本全沉没。反过来,经营租赁租期太短(比如 2 年)而项目要用 6 年,续租时出租方可能按新设备重新定价,五年下来租金总额远超测算。
第二类错配是使用率。买断和融资租赁的成本基本是固定的,不管设备开不开,钱都花出去了;使用率低时,摊到每个运行小时上的成本会高得离谱。示意:同样年成本,满负荷 8000 小时与低负荷 2000 小时,单位小时成本差约 4 倍。临时项目、季节性生产、订单不稳定的场景,为"用不上的时间"付固定成本最不划算,这时可按使用量计费或可退租的经营租赁更合适。
第三类是技术迭代。环保设备的工艺、控制系统、能效标准更新不慢,一台设备五年前是主流、五年后可能因为新标准或新工艺而提前淘汰。买断等于把技术淘汰风险全揽下;经营租赁期满换新则天然规避。判断时不妨问一句:五年后这台设备我还愿意用吗?答案犹豫,就别把所有权买死。
| 情景 | 租期 与 寿命 | 使用率 | 风险 | 更适配方案 |
|---|---|---|---|---|
| 长期稳定满负荷 | 租期 ≈ 寿命 | 高(> 70%) | 残值可期 | 全款 / 融资租赁 |
| 中期项目 | 租期 < 寿命 | 中 | 期满设备仍值钱却已付清 | 融资租赁(留购) |
| 临时/季节性 | 远短于寿命 | 低(< 40%) | 固定成本摊薄不了 | 经营租赁 / 按量计费 |
| 工艺可能变更 | 不确定 | 中 | 提前淘汰、沉没 | 经营租赁(可退换) |
| 技术迭代快 | 寿命被技术缩短 | 中高 | 买断即落后 | 短租 + 换新条款 |
合同里最容易扯皮的是维保边界。经营租赁虽写着"含维保",但要问清四件事:保养与易损件是否全包、故障响应时限是几小时、因设备停机造成的生产损失谁担、以及"正常磨损"和"使用不当"怎么界定。很多纠纷就出在最后一条——鼓风机轴承坏了,出租方说是超负荷使用、承租方说是正常磨损,没有界定标准和运行记录,各说各话。所以即便维保外包,自己的运行台账、电流、运行时长记录也一天都不能少,那是判定责任的唯一依据。
提前退租与违约是第二个雷。融资租赁本质是分期购买,中途退租通常要一次性结清剩余本金加违约金,未必比继续租划算;经营租赁看似灵活,也常有最低租期和提前解约补偿条款。签约前把"第 2 年末退租要付多少"算成一个具体数字写进对比表,别到用时才发现灵活性是收费的。设备归属与抵押是第三个雷:租期内所有权归出租方,设备不能拿去抵押、不能擅自改装或迁移;留购价、归还时的成色标准、超额使用费也要写明,否则退租时"磨损超标"又是一笔账。
| 责任/条款项 | 全款 | 融资租赁 | 经营租赁 | 合同必写清 |
|---|---|---|---|---|
| 日常保养 | 自担 | 自担 | 通常含 | 保养清单与周期 |
| 故障维修/易损件 | 自担 | 自担 | 通常含 | 范围、响应时限 |
| 停机损失 | 自担 | 自担 | 需约定 | 是否赔、上限 |
| 正常磨损界定 | — | — | 关键 | 判定标准、记录依据 |
| 提前退租 | 出售即可 | 结清本金+违约 | 最低租期+补偿 | 第 N 年退租金额 |
| 设备归属/抵押 | 可抵押 | 租期内受限 | 不可 | 权属、改装迁移限制 |
| 期末处理 | 自用/出售 | 名义价留购 | 退租/续租/换新 | 留购价、归还成色 |
| 保险受益人 | 自己 | 需约定 | 通常为出租方 | 险种、受益人 |
上文的测算基于一组假设,假设一变,名次就可能变。做决策前至少要把三个变量单独拨一拨。利率主要打融资租赁:示意年利率 4%/6%/8% 时,80 万本金 5 年年金约 18.0 / 19.0 / 20.0 万元,五年利息总额从约 10 万到 20 万不等;利率越高,融资租赁相对买断越不划算。使用率主要打买断与融资租赁:固定成本被摊到多少运行小时上,直接决定单位小时成本。残值主要打全款与融资租赁:设备维护差或技术过时,5 年末残值从 35 万掉到 15 万,买断方案净成本明显恶化,而经营租赁把这份风险转给了出租方(当然,溢价已在租金里)。
把三项放进一张表,能看出一个稳健结论:当资金成本高、使用率高、残值稳定时,买断占优;当资金紧、使用率低、残值不确定或技术迭代快时,租赁(尤其经营租赁)的价值上升。这也说明为什么"以租代购靠不靠谱"没有统一答案——它取决于你在这三个变量上的位置。
| 变量 | 取值(示意) | 受影响方案 | 关键结果变化 | 倾向 |
|---|---|---|---|---|
| 融资利率 4% | 年租金约 18.0 万 | 融资租赁 | 五年利息约 10 万 | 租赁更可考虑 |
| 融资利率 6%(基准) | 年租金约 19.0 万 | 融资租赁 | 五年利息约 15 万 | 中性 |
| 融资利率 8% | 年租金约 20.0 万 | 融资租赁 | 五年利息约 20 万 | 偏买断 |
| 使用率 > 70% | 满负荷 | 全款/融资租赁 | 单位小时成本摊薄 | 偏买断 |
| 使用率 < 40% | 季节性 | 全款/融资租赁 | 单位小时成本约升 3–4 倍 | 偏经营租赁 |
| 残值 35 万(基准) | 维护良好 | 全款/融资租赁 | 净成本约 85 / 101 万 | 中性 |
| 残值 15 万 | 技术过时/维护差 | 全款/融资租赁 | 净成本明显恶化 | 偏经营租赁 |
把前面所有分析收成一张判据表,采购评审时可以逐项对照打勾。核心逻辑只有一句:买断买的是"长期、稳定、可预期的低成本",租赁买的是"现金流、灵活性与风险转移"。你更缺哪一样,就往哪边走。判据不必全中,但资金成本、使用率、残值确定性这三项权重最高,最好三项都指向同一边再拍板。
还有两个实务提醒。一是把租赁当融资工具时,要和银行贷款比一比:融资租赁的综合资金成本可能高于抵押贷款,若设备通用、可抵押、企业授信充足,直接贷款买断往往更省。二是轻资产诉求要落到报表:经营租赁的价值常在报表结构而非单纯省钱,做决策前让财务把资产负债影响算进去,别只听"月供多少"。
| 判据 | 偏向买断/融资租赁 | 偏向经营租赁 |
|---|---|---|
| 资金状况 | 现金充裕、融资成本低 | 现金紧、要保流动性 |
| 使用周期 | 长期稳定,≥ 设备寿命大半 | 短、临时、不确定 |
| 使用率 | 高、连续满负荷 | 低、季节性、波动大 |
| 技术迭代 | 工艺稳定、标准变化小 | 迭代快、可能提前淘汰 |
| 运维能力 | 有班组、能自维保 | 无专业运维、想外包 |
| 残值预期 | 设备通用、二手市场稳 | 专用性强、残值难判 |
| 资产诉求 | 想持有、可抵押 | 轻资产、表外诉求 |
| 工艺变更可能 | 低 | 高,需可退可换 |
方案选完,最后一道关是合同。租赁纠纷几乎都出在"当时没写清",下面这份清单建议逐条对照,谈不下来的条款本身就是风险信号。尤其要把几个数字从"按惯例"变成"白纸黑字":第 N 年提前退租要付多少、故障响应几小时、留购价具体多少、归还时什么样算正常磨损、超额使用怎么计费。
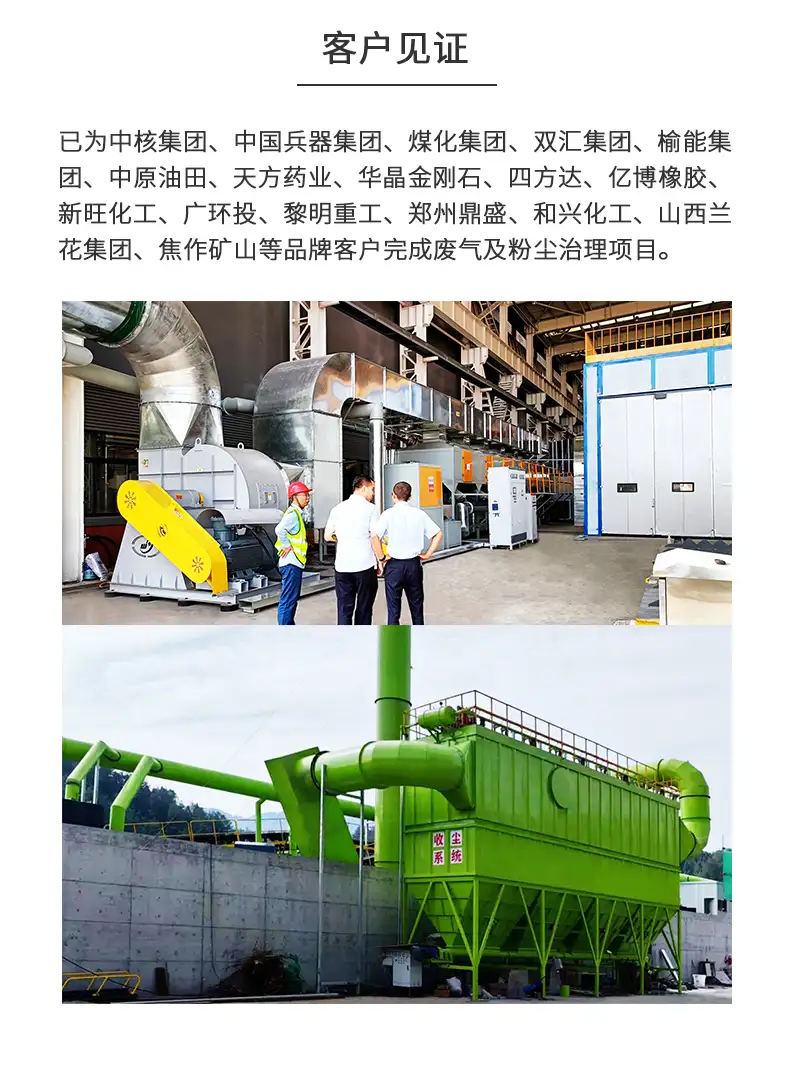
还要留一组过程证据:验收单、交付清单、运行台账、保养记录、故障工单、双方签字的巡检表。这些在维保责任判定、退租成色认定、提前解约结算时全用得上。配图为车间整机成品展示,属设备交付环节的通用形态;无论买断还是租赁,交付时的验收清单与随机资料都要当场点清、签字留档,这是后面所有权利义务的起点。合同管的是边界,台账管的是举证,两样都不能少。
| 序号 | 必查条款 | 要写清的数字/标准 | 漏写后果 |
|---|---|---|---|
| 1 | 租期与设备寿命、续租条件 | 起止日、续租定价方式 | 续租被重新抬价 |
| 2 | 租金构成与调价 | 是否含维保/保险/税、调价触发 | 隐性加价 |
| 3 | 维保范围与响应时限 | 报修后几小时到场、备件范围 | 停机扯皮 |
| 4 | 正常磨损 与 使用不当 | 判定标准、以运行台账为准 | 退租被索赔 |
| 5 | 停机损失责任 | 是否赔、赔偿上限 | 停产损失无人担 |
| 6 | 提前退租/违约 | 第 N 年退租具体金额 | 灵活性名不副实 |
| 7 | 期末留购价/归还成色 | 名义价金额、成色标准 | 留购或退租争议 |
| 8 | 设备归属、抵押与改装 | 权属、能否迁移/改装 | 越权处置 |
| 9 | 保险险种与受益人 | 险种、保额、受益人 | 出险理赔落空 |
| 10 | 发票类型与税率 | 专票/普票、税率、含税口径 | 财税口径不符 |
| 11 | 技术升级/换新 | 能否换新、差价怎么算 | 技术淘汰被套牢 |
| 12 | 验收、交付与退租标准 | 验收清单、随机资料、签字 | 交付与退租无据 |
| 13 | 超额使用/计量 | 按小时或按量、超用费率 | 结算争议 |
| 14 | 不可抗力与争议解决 | 通知时限、管辖 | 纠纷无路可走 |
A:没有统一答案,看你在资金成本、使用率、残值确定性这三项上的位置。测算显示:资金紧、使用率低、技术迭代快或残值难判时,租赁(尤其经营租赁)买到的现金流与风险转移值这个溢价;资金充裕、长期满负荷、设备通用时,买断总支出更低。先算五年总账,再谈靠不靠谱。
A:不是,维保费已经折进租金了。真正要问的是四件事:保养与易损件是否全包、故障响应时限几小时、停机造成的生产损失谁担、"正常磨损"和"使用不当"怎么界定。而且即便维保外包,自己的运行台账、电流、运行时长记录也要留全,那是责任判定的唯一依据。
A:看期末设备归谁、残值风险谁担。融资租赁近似分期购买,租金主要还本付息,期满以名义价留购、残值归你,维保也多自担;经营租赁是真正租用,期满退租、出租方承担残值风险并常含维保。前者买的是"分期拿所有权",后者买的是"用完能还回去"。
A:因为融资租赁首付只有 20 万,大头支出被推到未来,资金占用比全款小;按 8% 折现后,名义总支出较高的融资租赁净现值反而略低。但这不等于"更省钱"——它省的是期初现金压力,不是总钱数。若企业资金成本低于租赁利率,或这笔钱没有更高回报用途,买断仍更划算。
A:把"按惯例"变成具体数字:第 N 年提前退租要付多少、故障响应几小时、留购价具体金额、归还成色标准、超额使用费率。再加设备归属与能否抵押改装、保险受益人、发票类型与税率、技术换新条款。谈不下来的条款本身就是风险信号,别靠口头承诺。
A:这种情况值得先和银行贷款买断比一比。融资租赁的综合资金成本可能高于抵押贷款,设备通用、残值稳定、能抵押时,直接贷款买断往往总成本更低。经营租赁的价值更多在轻资产、可退换和风险转移,若这些你都不缺,就不必为"月供低"多付溢价。
作者:环保固废技术编辑组
免责说明:本文中的参数取值、价格与成本数据为行业参考与工程示意估算,不同工况差异较大,具体选型请以现场检测数据和正式技术方案为准。
河南郑州国家高新技术产业开发区
服务热线:158-9013-7611
邮箱: zzphkj@163.com
 抖音观看现场案例
 扫码联系微信客服
© 版权所有:郑州朴华科技有限公司 · 备案号:豫ICP备09041880号-2 营业执照: 郑州朴华科技有限公司 网站地图