
摘要:环保税一旦把 VOCs 纳入从量计征,末端治理设备的选型逻辑就变了:不再只是"能不能达标排放",而是"达标成本+年税额"这两笔账谁更省。本文用同一张坐标放下两条线——一条是设备年成本(折旧+运行+换炭),另一条是按排放当量折算的年税额,说明为什么单级活性炭在税制下最先失去经济性。文中给出 8 个行业的废气浓度与风量典型区间、三段式税额测算算例、单级吸附/两级吸附脱附/浓缩加蓄热催化三类路线的三年总成本对照,以及行业与工艺的匹配表,供采购与环保负责人在签方案前把税和成本合并看。
这两年接触印刷、涂装、制药、橡胶、家具、包装、电子、化工八类企业,最常听到的抱怨是:"设备明明装了,环保税还是交得心疼。"问题往往不在设备没用,而在选型的参照系还停留在"验收及格线"——只要出口浓度不超标就算过关。可一旦 VOCs 进入从量计税的口径,出口每多放一公斤,年底就多交一笔钱,这笔钱年复一年,会慢慢超过设备本身的价差。
所以本题要换一个落点:用税负驱动选型。把"排放量→污染当量→年税额"和"设备年成本"画在同一张图里,你会发现很多以前被认为"够用"的单级方案,其实是在用持续的高税额补贴当初省下的设备差价。下面从税怎么算到设备账怎么拆,一段一段讲。
大气污染物环保税的基本链条是:先算你一年排了多少 kilograms 的应税污染物,再除以该种污染物的"污染当量值"得到污染当量数,最后乘以当地适用税额。对 VOCs 这类以非甲烷总烃或特征因子计征的情形,排放量是风量、进出口浓度差与年运行小时三者的乘积。用式子表达约为:年排放量 ≈ Q × (C进 − C出) × 年运行小时 ÷ 10⁹(当 Q 用 m³/h、浓度用 mg/m³ 时)。
污染当量值是个"折算系数",把不同污染物的危害换算成可比的当量。关于 VOCs 的当量值,部分地方试点或征求意见材料里曾按约 0.95 kg/当量 的量级给出参考,具体以你所在省市的税额方案为准,本文一律按"参考/示意"处理,不引用任何文号。单位税额方面,大气污染物法定幅度多在每污染当量 1.2 元至 12 元之间,重点区域可按上限上浮,落到实际账单上差别可能很大。
| 核算环节 | 计算关系 | 关键参数(参考示意) | 对选型的影响 |
|---|---|---|---|
| 年排放量 | Q × ΔC × 小时 ÷ 10⁹ | 风量、浓度差、年运行小时 | 浓度差越小,排放越少、税越少 |
| 污染当量数 | 年排放量 ÷ 当量值 | 当量值约 0.95 kg/当量(参考) | 决定税基大小 |
| 年税额 | 当量数 × 单位税额 | 单位税额约 1.2–12 元/当量 | 区域上浮会显著放大差距 |
| 设备年成本 | 折旧 + 运行 + 换炭/换剂 | 随工艺不同差异大 | 先进工艺前期投入高 |
| 年总费用 | 设备年成本 + 年税额 | — | 税制下先进工艺更可能胜出 |
同样的末端工艺,放在不同行业上经济性是两回事,因为起点浓度和风量决定了排放基数。下面这张表把常用的八类行业典型工况列出来,均为工程示意区间,实际务必以现场检测为准。注意"浓度"指 VOCs 质量浓度(非甲烷总烃或特征因子折算),风量指总排风量。
| 行业 | 典型产污环节 | 浓度区间(mg/m³,参考) | 风量区间(m³/h,参考) | 浓度特征 |
|---|---|---|---|---|
| 包装印刷 | 凹印、复合、烘干 | 约 200–800 | 约 20000–60000 | 中高浓度、连续 |
| 工业涂装 | 喷漆、烘干、流平 | 约 50–400 | 约 30000–100000 | 大风量、低中浓度 |
| 制药 | 反应、浓缩、干燥 | 约 200–1500 | 约 5000–30000 | 成分杂、波动大 |
| 橡胶制品 | 炼胶、硫化 | 约 50–300 | 约 10000–40000 | 含硫、气味重 |
| 木质家具 | 喷涂、晾干 | 约 80–300 | 约 20000–50000 | 间歇、瞬时高 |
| 塑料包装 | 印刷、复合 | 约 150–600 | 约 15000–40000 | 中浓度、连续 |
| 电子制造 | 清洗、涂覆、焊接 | 约 30–200 | 约 5000–30000 | 低浓度、洁净要求高 |
| 精细化工 | 投料、蒸馏、尾气 | 约 300–3000 | 约 2000–20000 | 高浓度、小气量 |
拿第三环节"年排放量→当量数→年税额"展开算三笔,统一取年运行 6000 h、当量值约 0.95 kg/当量(参考),单位税额取约 6 元/当量(示意,介于中低与地方上浮之间)。浓度取进口与出口之差的估算,即治理后仍需排放的部分。
| 算例 | 风量(m³/h) | 进口浓度(mg/m³) | 出口浓度(mg/m³) | 年排放量(吨) | 污染当量数 | 年税额(万元,6元/当量) |
|---|---|---|---|---|---|---|
| 印刷厂 | 30000 | 300 | 60 | 约 4.32 | 约 4547 | 约 2.73 |
| 涂装线 | 50000 | 200 | 50 | 约 4.50 | 约 4737 | 约 2.84 |
| 制药车间 | 20000 | 800 | 120 | 约 2.59 | 约 2726 | 约 1.64 |
三段的逻辑很直白:风量×浓度差×小时先把排放量算出来(注意这里用的是"排放部分"而非进口总量,因为达标的部分不计税);除以当量值得到当量数;再乘税额就是一年要交的钱。三笔算例里,出口浓度从 60 降到更低的水平,年税额会近乎同比例下降,这正是把"治理深度"变成"省钱"的物理通道。
单级活性炭吸附的最大卖点是便宜:一台箱体、几方炭、一台风机,投资低、上马快。但它有两个软肋在税制下被放大。一是平均去除率有限且不稳定——新炭好、快饱和、换炭不及时时出口就反弹,长期看有效去除率常落在约 70%–85%(示意),而且波动大;二是换炭是持续支出,一年要好几茬,且废炭作为危废的处置费逐年走俏。
把单级放进化制坐标:设备年成本低,但年排放高、年税额高。税制越重(单位税额越靠上限、区域上浮越多),这条"高税额"线就越陡。于是单级吸附的劣势不是某一年突然暴露,而是税额线随政策上浮逐渐追平了它的成本优势。这正是"试点/地方口径趋严"背景下最该警惕的账。
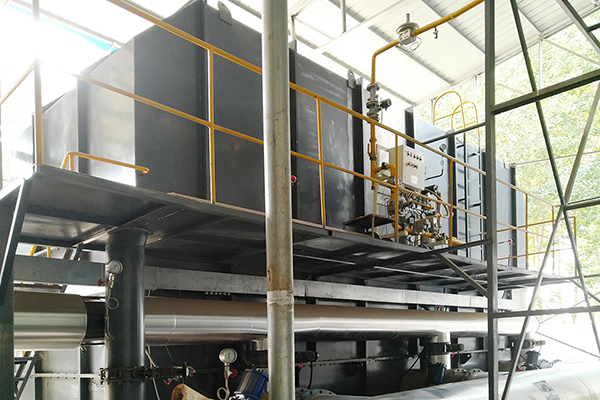
下面把同一工况(风量 30000 m³/h、进口浓度约 150 mg/m³、年 6000 h、出口税基按各自去除率折算)下三条典型路线放在一起比。设备年成本含折旧(按 10 年摊)、电耗、天然气(若有)、换炭/换剂与维护;年税额按约 6 元/当量(示意)估算。数字均为工程示意,意在展示结构而非精确报价。
| 路线 | 设备投资(万元) | 年成本(万元/年) | 三年设备成本(万元) | 估算年排放(吨) | 估算年税额(万元) | 三年税+设备(万元) |
|---|---|---|---|---|---|---|
| 单级活性炭吸附 | 约 15 | 约 7.1 | 约 21.3 | 约 6.75 | 约 4.26 | 约 34.1 |
| 两级吸附+热风脱附催化 | 约 45 | 约 10.0 | 约 30.0 | 约 2.16 | 约 1.36 | 约 34.1 |
| 浓缩转轮+蓄热催化(RCO) | 约 70 | 约 14.0 | 约 42.0 | 约 1.35 | 约 0.85 | 约 44.6 |
这张表要读出三层意思。第一,在约 6 元/当量的示意税额下,单级和两级在此工况上"总价持平",但单级的排放与合规风险更高;第二,把税额抬到约 8–10 元/当量(部分重点区域口径),单级的三年税额会冲到约 5.7–7.1 万元/年,两年就反超两级的设备差价;第三,浓缩+蓄热催化在三年窗口里仍偏贵,它的优势要在更长周期、更高税额、更严排放要求下才显现,不能因为它"高级"就无脑上。
把行业和合适的工艺对应起来,逻辑不是"越贵越好",而是"浓度、风量、成分、合规要求"四件事的匹配。下面按八类行业给出参考路线,均属建议性判断,最终以现场检测与设计为准。
| 行业 | 参考工艺路线 | 优先理由 | 不宜直接上的方案 |
|---|---|---|---|
| 包装印刷 | 浓缩+蓄热催化 | 中高浓度连续,容易自持 | 单纯大箱体单级吸附 |
| 工业涂装 | 两级吸附脱附或浓缩+RCO | 大风量低浓度需先浓缩 | 直接进炉烧大风量 |
| 制药 | 预处理+RCO/蓄热氧化 | 成分杂先除毒再烧 | 含硫卤还用催化 |
| 橡胶制品 | 除臭预处理+蓄热氧化 | 含硫、浓度波动 | 直接上催化燃烧 |
| 木质家具 | 密闭收集+两级脱附 | 间歇、瞬时高需削峰 | 单级吸附硬扛 |
| 塑料包装 | 浓缩+蓄热催化 | 中浓度连续稳定 | 长期单级换炭 |
| 电子制造 | 多级过滤+小炉蓄热 | 低浓度洁净要求高 | 大水量洗涤 |
| 精细化工 | 蓄热氧化/直燃(视毒性) | 高浓度小气量 | 盲目上催化怕中毒 |
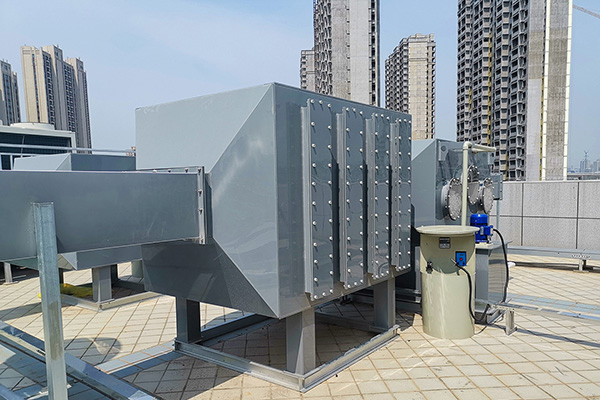
很多人比价只比设备报价,但真正决定三年总账的是"年成本"。它至少拆成四块:折旧(投资按寿命分摊)、运行电费(风机、加热器、泵)、燃料费(天然气或蒸汽脱附)、耗材与危废处置(换炭、换剂、废炭处置)。下面把三条路线的年成本结构摊开,示意量级。
| 成本项 | 单级活性炭(万元/年) | 两级脱附(万元/年) | 浓缩+RCO(万元/年) | 说明 |
|---|---|---|---|---|
| 折旧(10年) | 约 1.5 | 约 4.5 | 约 7.0 | 投资越高折旧越大 |
| 电耗 | 约 0.8 | 约 2.0 | 约 2.5 | 风机与转轮主导 |
| 燃料/蒸汽 | 0 | 约 2.5 | 约 3.0 | 脱附与起燃耗气 |
| 换炭/换剂+危废 | 约 4.8 | 约 1.0 | 约 1.5 | 单级换炭频次最高 |
| 合计 | 约 7.1 | 约 10.0 | 约 14.0 | — |
这张表最反直觉的一栏是"换炭/换剂+危废":单级吸附看着设备便宜,却把成本全压在了持续换炭上,一年约 4.8 万元,比两级脱附的耗材还贵。原因很简单——它没有任何再生或浓缩,炭饱和了就只能整箱换新,废炭还要按危废处置。税制只要把排放的钱显性化,这笔隐性耗材账就会被摊到台面上。
把"设备年成本"作为纵轴、"治理深度(或去除率)"作为横轴,单级吸附落在左下角(成本低、深度浅),浓缩+蓄热催化落在右上角(成本高、深度深)。再叠一条"年税额线":治理越深、排放越低、税额越低,所以税额线从左上往右下走。两条线在中间某处相交,交点右侧先进工艺的"设备多花的钱"被"每年少交的税"抵消,而且越往右越省。
这个交点的高低,由地方税额和区域上浮决定。重点管控区的交点明显左移,意味着在更严的税制备件下,更省钱的方案门槛被拉低,单级吸附的舒适区被压缩。所以选型不能只看今天本地的最低税额,要预判三到五年内税额上浮与监测收紧的趋势。
关于 VOCs 计征,公开信息里多使用的是"试点""征求意见""地方适用税额方案"这类审慎措辞,不同省市进度不一、口径不一,没有任何可一概而论的全国统一年限。可以确认的方向是:重点区域对大气污染物税额上浮、对无组织排放加强监测、对活性炭吸附等简易设施的运维台账要求趋严,这些都不需要你猜文号,只要看本地生态环境与税务部门的公开方案即可。
| 公开信号 | 常见审慎表述 | 对选型的含义 |
|---|---|---|
| 计征范围扩大 | "试点""逐步纳入" | 简易设施迟早要算排放账 |
| 税额上浮 | "适用税额方案""重点区域上浮" | 交点左移,先进工艺更早占优 |
| 监测收紧 | "加强无组织监测""台账管理" | 单级换炭台账会被盯 |
| 设施要求 | "规范运行维护""达标可靠性" | 去除率波动大的路线风险升高 |
对采购而言,务实的做法是:把"未来三年可能达到的税额水平"作为一个输入参数带进选型模型,而不是只按"当前最低税额"算账。一旦地方口径把单位税额抬到上限、又把监测频次加密,当初为省设备差价选的单级方案,可能三年内就变成全年税额高于设备差价的亏本账。税制是慢变量,但慢变量一旦越过交点,后悔成本极高。
给一套可直接套用的七步法:第一步,先测不靠估——拿风量、浓度、成分、年运行小时、波动特征的实测数据;第二步,算清当前与预判税额下各自路线的年排放量;第三步,按第三、五、七节的公式拆设备年成本;第四步,把"年成本+年税额"画成三年总成本;第五步,做税额敏感性(取 1.2、6、12 元/当量三档);第六步,叠加合规与废炭处置风险;第七步,选三年总价最低且风险可控者。凡供应商只给"设备报价+达标承诺"、不给你各路线年税额测算的,方案深度通常不够。
最后提醒一句:本文所有数字都是示意估算,目的是把"税负驱动选型"这把尺子递给你。真正决定你明年交多少税的,不是设备铭牌上写的去除率,而是全年实际稳定的排放量和你所在地区的税额口径。把这两件事算准,比多比三家报价单有用得多。
A:不是"达不达标"的开关,而是"排了多少"的从量计征。达标只是免予处罚的底线,只要还有排放当量,就仍按当量计税。所以同样的达标线,排放浓一点、风量高一点,税额就多一截。
A:在本地税额偏低、排放要求宽松、且风量小的小微场景里,单级仍可能三年总价最低。它的风险是税额一旦上浮或监测收紧,隐性换炭与危废账会迅速放大,需要在选型时做敏感性测算,而不是简单否定。
A:别按最低档拍脑袋。建议取 1.2、6、12 元/当量三档各算一遍,看交点落在哪。重点区域常接近上限,用上限算出来的三年账才更接近真实风险。
A:因为它设备投资高、年成本也高,省下的是税额和长期合规空间。在三年窗口、中等税额下,这部分节省还补不回设备差价;要更长周期、更高税额或更严排放要求时它的优势才明显,属于"为未来买保险"。
A:饱和活性炭多按危险废物管理,处置单价不低且逐年走高,单级吸附一年换好几茬,这笔钱常被漏算。把它计入年成本,单级方案的真实开销才会显形。
A:把本文第三、五、七节的公式甩给对方,要求按你的风量和浓度给出各路线的"年排放量、年税额、三年总成本"三列。给不出这三列的,说明他只卖设备、不替你算总账,方案深度不足。
作者:环保固废技术编辑组
免责说明:本文中的参数取值、价格与成本数据为行业参考与工程示意估算,不同工况差异较大,具体选型请以现场检测数据和正式技术方案为准。
河南郑州国家高新技术产业开发区
服务热线:158-9013-7611
邮箱: zzphkj@163.com
 抖音观看现场案例
 扫码联系微信客服
© 版权所有:郑州朴华科技有限公司 · 备案号:豫ICP备09041880号-2 营业执照: 郑州朴华科技有限公司 网站地图