
摘要:中小企业采购环保设备,最容易把"主机报价"当成总账,为砍下两万块反复压价,却在投运后被催化剂、滤袋、蓄热陶瓷、碳源这些耗材的分期支出一点点吃掉预算。本文从买方预算视角立一个判断:主机只是首付,耗材是分期,真正该比的是三年总持有成本,而不是一张首年报价单。文中给一份可直接填的三年总持有成本表(主机、安装、电耗、四项耗材、停机损失逐列取值口径)、四项耗材各自的更换触发条件与年化金额示意区间、"砍下两万、三年多花十几万"的量级对比算例、把耗材折进年度科目的预算科目表、两份不同配置报价拉到同一口径的折算方法、现金流最紧的前 18 个月怎么排更换时点,以及采购合同里最低限度要写的一条。所有金额均为行业参考区间与示意估算,具体以实际工况、正式报价与合同为准。
先把一句话说透:主机报价是签合同那天付出去的钱,耗材是往后三年按月、按次、按停机慢慢付出去的钱。前者看得见、好比较、能砍价;后者分散在领料单、电费单、检修工单和一两次非计划停机里,没人把它归到一个科目,于是预算表上"设备购置费"那一栏总是显得很省。等财务年中复盘,才发现真正花钱的地方根本不在当初砍价的那张单子上。
还要点明一个容易被误读的前提:标题并列的催化剂、滤袋、蓄热陶瓷、碳源,并不是同一台设备同时要换的四样东西,而是中小企业常见的几类治理装置各自的主要消耗品——催化燃烧装置换催化剂、过滤单元换滤袋、蓄热焚烧装置补蓄热体、污水脱氮投加碳源。把它们放进同一张"耗材预算"框架,是因为采购端往往几套装置一起上、一起砍价、又一起漏算耗材。本文不复用"怎么审读卖方耗材清单"那套方法,只站在买方这边讲:首年预算怎么列、比价怎么拉平、现金流怎么排、合同里最低限度要锁住哪一条。
标题里那"砍下来的两万块",指的是采购谈判里最常见的战果:把主机报价从示意约二十几万压到二十万出头,账面上省下约 2 万元(行业参考量级,示意)。问题在于,这 2 万是一次性的、看得见的;而耗材是分期的、滞后的。一套催化燃烧装置的催化剂装填量、过滤单元的滤材克重与面积、蓄热体层数、污水站的碳源投加预留,都会在报价里对应不同的配置档。压价压掉的,常常正是这些看不见的余量。
把时间轴拉到三年,账就翻过来了。示意口径下,简配方案靠少装催化剂、用低克重滤材、减配蓄热体、不留碳源投加点,把主机价压低约 2 万元;投运后却因耗材更换更频繁、效率衰减更快、停机次数更多,三年下来在耗材与停机上多花十几万元(示意区间约 12—18 万元)。两万是首付里省下的一次,十几万是分期里多付的三年,量级根本不在一个尺度上。这也是为什么"拉一张三年清单,比砍下来那两万块实在得多"。
本文立的判断很简单:比价的对象不该是"主机报价 A 与主机报价 B",而该是"三年总持有成本 A 与三年总持有成本 B"。下面先把这张总账的结构立起来,再逐列说明钱从哪来、怎么取值。所有金额标注为行业参考区间或示意估算,不同风量、浓度、运行时长差异很大,请以实际工况与正式报价核算。
| 视角 | 看的是哪笔钱 | 时间尺度 | 常见误判 |
|---|---|---|---|
| 主机报价视角 | 设备购置费(首付) | 签约当次 | 把首付当总账,砍到两万就以为赢了 |
| 三年总持有成本视角 | 首付 + 安装 + 电耗 + 四项耗材 + 停机 | 约 36 个月 | 把分期支出漏在预算表外 |
| 本文立场 | 买方首年预算与比价模型 | 首年 + 三年 | 不审读卖方清单,只算自己要付多少 |
| 金额口径 | 行业参考区间 / 示意估算 | — | 不作官方定值,以正式报价与合同为准 |
先给表,再讲怎么填。下表是一份可直接照抄的"三年总持有成本表"框架,行是成本项,列是首年、第二年、第三年、三年合计与取值口径。填空的原则只有一条:每一项都要能落到一张凭证或一个公式上——主机与安装落到报价单,电耗落到功率与电价,耗材落到更换工单与单价,停机落到次数与单位损失。落不到凭证的,就别凭感觉填。
表中数值为一套中等规模、多装置合采的示意算例(行业参考区间,示意估算),用来演示列的读法,不代表任何具体项目。企业填自己的表时,把"示意金额"换成三家报价的均值或合同约定值即可。特别提醒最后一列"取值口径",它是这张表区别于普通报价单的地方:它逼着采购把每一笔分期支出说清楚出处,而不是留一个含糊的"预估"。
| 成本项 | 首年(示意,万元) | 第二年(示意) | 第三年(示意) | 三年合计(示意) | 取值口径 |
|---|---|---|---|---|---|
| 主机购置 | 约 20.0 | 0 | 0 | 约 20.0 | 报价单,一次计入首年 |
| 安装与调试 | 约 3.0 | 0 | 0 | 约 3.0 | 安装报价或合同比例 |
| 运行电耗 | 约 2.4 | 约 2.4 | 约 2.4 | 约 7.2 | 功率×年运行小时×电价 |
| 催化剂 | 0 | 约 2.5 | 0 | 约 2.5 | 装填量×单价÷寿命年数 |
| 滤袋 / 滤材 | 约 1.2 | 约 1.2 | 约 1.2 | 约 3.6 | 套数×单价÷更换周期 |
| 蓄热陶瓷 | 0 | 0 | 约 3.0 | 约 3.0 | 补换量×单价,按周期 |
| 碳源 | 约 4.0 | 约 4.0 | 约 4.0 | 约 12.0 | 年投加量×单价,连续投加 |
| 停机损失 | 约 0.5 | 约 1.0 | 约 1.5 | 约 3.0 | 次数×时长×单位小时损失 |
| 三年总计 | 约 31.1 | 约 11.1 | 约 12.1 | 约 54.3 | 各列求和 |
读这张表最该盯住两处。一是首年支出(示意约 31.1 万)里,主机只占约三分之二,碳源、滤材、安装、电耗已经把"首付"撑大了;二是三年总计(示意约 54.3 万)几乎是主机报价的 2.7 倍,其中四项耗材合计约 21.1 万、停机约 3 万。用主机报价做决策,等于只看了不到四成的账。
把上表里非耗材的四项取数方法讲清,避免"填表全靠拍脑袋"。主机购置取三家以上报价的可比口径均值或合同价,注意是否含税、含运费、含随机备件,否则同样二十万含金量差很多。安装与调试若无单独报价,行业参考里可按主机价约 10%—18%(示意区间)暂估,但要在合同里明确究竟含哪些:基础、吊装、管道接驳、电控接线、调试与培训是否都在内。
电耗是可以算出来的,不该估:年电耗(kWh)≈ 装机功率(kW)× 年运行小时(h)× 负载率,再乘电价(示意约 0.6—0.9 元/kWh)。示意算例:风机与主电机合计约 30 kW、年运行约 6000 h、负载率约 0.8、电价约 0.7 元/kWh,则年电费约 30×6000×0.8×0.7 ≈ 10.1 万元——可见上表把电耗压到约 2.4 万,对应的是更小功率或更低运行时长的装置,填表时务必用自己的功率重算。停机损失同理:次数 × 单次时长 × 单位小时产值损失,示意里按每次约 0.5—1.5 万元估,但连续生产企业的一次非计划停机往往远高于此,这项最容易被低估。
| 成本项 | 取值公式 / 口径(示意) | 示例代入 | 易漏点 |
|---|---|---|---|
| 主机购置 | 可比口径报价均值或合同价 | 三家报价去税后取均值 | 是否含税、含运费、含随机备件 |
| 安装与调试 | 单独报价,或按主机价约 10%—18% 暂估 | 约 20 万×15% ≈ 3 万 | 基础/吊装/接驳/调试边界 |
| 运行电耗 | 功率×年运行小时×负载率×电价 | 30 kW×6000 h×0.8×0.7 元 | 用铭牌功率而非实际功率 |
| 停机损失 | 次数×单次时长×单位小时损失 | 约 2 次/年×1 万/次 | 漏算连带的产量与批次损失 |
耗材不是"到点就换",各有各的触发条件。催化剂看的是活性衰减而非日历时间——当出口浓度逼近限值、起燃温度抬升、或压差与温升曲线异常时更换,示意周期约 2—3 年,单次约 2—6 万元(行业参考区间)。滤袋看的是压差与破损——阻力持续高于初始约 1.5 倍、或在线检漏发现穿透时整批或分仓更换,示意周期约 1—2 年,单次约 1—4 万元。蓄热陶瓷看的是堵塞、碎裂与换热效率下降,示意约 3—5 年局部补换一次,约 3—8 万元。碳源是连续投加,不存在"更换"而是"持续消耗",按进水量与总氮去除量算年投加量,示意约 3—10 万元/年。
把这四项折成"年化金额",才能和主机首付放在同一张表里比:年化 ≈ 单次金额 ÷ 更换周期年数(连续投加的碳源年化即全年费用)。下表给出示意区间与触发条件,采购填表时按自己工艺的实际装填量、面积、水量替换。年化的意义,是把"三年后一次掏六万"翻译成"每年先留两万",预算才排得进去。
| 耗材 | 所属装置(示意) | 更换 / 消耗触发条件 | 周期(示意) | 单次金额(示意) | 年化金额(示意) |
|---|---|---|---|---|---|
| 催化剂 | 催化燃烧装置 | 出口浓度逼近限值、起燃温度抬升、活性衰减 | 约 2—3 年 | 约 2—6 万元 | 约 0.8—2.0 万元/年 |
| 滤袋 / 滤材 | 过滤单元 | 压差超初始约 1.5 倍、检漏穿透、破损 | 约 1—2 年 | 约 1—4 万元 | 约 0.8—2.0 万元/年 |
| 蓄热陶瓷 | 蓄热焚烧装置 | 孔道堵塞、碎裂、换热效率下降 | 约 3—5 年 | 约 3—8 万元 | 约 0.6—1.6 万元/年 |
| 碳源 | 污水脱氮 | 连续投加,按进水量与总氮去除量 | 全年连续 | 按吨计 | 约 3—10 万元/年 |

把标题那句判断算实。示意设定:同一处理需求,供方给两份配置。甲方案合理配置,主机约 22 万元;乙方案为压价简配——催化剂装填量偏少、滤材克重偏低、蓄热体少一层、碳源投加点未预留,主机压到约 20 万元,账面正好"砍下来两万"。采购若只比首付,乙方案胜出。下面把两份方案拉到三年总持有成本口径,逐项对照,数字均为示意估算。
差额主要来自三处:简配耗材寿命缩短,催化剂、滤材、蓄热体的三年更换次数与金额上升;效率余量不足导致非计划停机次数增加;碳源投加点未预留,后期改造与运行调节多花一笔。把这几笔加总,乙方案三年反而比甲方案多出十几万元。砍下的两万在首年、在明处;多花的十几万在三年、在暗处,这就是"把主机报价当总账"的代价。
| 成本项(三年,示意万元) | 甲:合理配置(主机约 22 万) | 乙:简配压价(主机约 20 万) | 差额(乙−甲) |
|---|---|---|---|
| 主机购置 | 约 22.0 | 约 20.0 | 约 −2.0(省下的两万) |
| 安装与调试 | 约 3.0 | 约 3.0 + 后期改造约 1.5 | 约 +1.5 |
| 运行电耗 | 约 7.2 | 约 8.6(阻力偏高) | 约 +1.4 |
| 催化剂 | 约 2.5 | 约 6.0(更换更频) | 约 +3.5 |
| 滤袋 / 滤材 | 约 3.6 | 约 7.2(周期减半) | 约 +3.6 |
| 蓄热陶瓷 | 约 3.0 | 约 5.5(少一层更易堵) | 约 +2.5 |
| 碳源 | 约 12.0 | 约 12.0 + 投加点改造约 1.0 | 约 +1.0 |
| 停机损失 | 约 1.5 | 约 4.5(次数增加) | 约 +3.0 |
| 三年总计 | 约 54.8 | 约 68.3 | 约 +13.5(三年多花十几万) |
这个算例不是要说"贵的就好",而是说首付的输赢不能代表总账的输赢。若乙方案把省下的两万实实在在换成更长的耗材寿命与更低的停机,它一样可以赢——但那必须用三年总持有成本表算出来,而不是靠主机报价那一栏。表中金额均为示意估算,请以实际报价与运行记录核算。
中小企业常卡在一个现实约束上:设备走的是一次性资本性支出(一笔预算、一次审批),耗材却天然是逐年发生的运行支出。若把耗材塞进"设备购置费",要么首年预算被撑爆、要么三年里根本没科目可支。正确做法是在编制预算时就把一笔设备采购拆成"首付 + 分期"两个口径:首付进当年的资本性科目,耗材与电耗按年化金额进各年的运行维护科目,停机损失作为风险备查而非刚性科目。
下表给一份预算科目表示意,把第二节那张总账翻译成财务看得懂的科目语言。关键是第 4 到第 7 行:四项耗材各自有独立科目或至少独立辅助核算项,年度金额取第四节的年化值,这样第二年、第三年换耗材时,钱本来就在预算里,不用临时打报告、更不用挪用生产资金。
| 科目 / 辅助项(示意) | 归属年度 | 金额口径 | 首年(示意万元) | 第二年 | 第三年 | 资金来源 |
|---|---|---|---|---|---|---|
| 设备购置(主机+安装) | 第 1 年 | 合同价,一次性 | 约 23.0—25.0 | — | — | 资本性预算 |
| 运行电费 | 逐年 | 功率×小时×电价 | 约 2.4 | 约 2.4 | 约 2.4 | 制造费用 |
| 催化剂摊销 / 更换 | 逐年计提 | 单次÷周期年数 | 约 1.0 | 约 1.0 | 约 1.0 | 运行维护 |
| 滤材更换 | 逐年 | 年化金额 | 约 1.2 | 约 1.2 | 约 1.2 | 运行维护 |
| 蓄热体补换 | 按周期 | 年化计提 | 约 0.8 | 约 0.8 | 约 0.8 | 运行维护/大修 |
| 碳源投加 | 逐年 | 全年费用 | 约 4.0 | 约 4.0 | 约 4.0 | 运行维护 |
| 停机风险备查 | 备查,非刚性 | 次数×单位损失 | 约 0.5 | 约 1.0 | 约 1.5 | 风险准备金 |
把耗材"年化进科目"还有一个好处:它让比价回到同一时间尺度。第三节讲过电耗有公式、第四节讲过耗材有年化,第六节把两者并进逐年科目后,采购拿给财务看的就不再是一张孤零零的主机报价,而是一份三年现金流预测。对现金流偏紧的中小企业,这份预测比砍价两万有用得多。
真实比价很少遇到"两份一模一样的配置、只差价格"。更常见的是:A 报价催化剂装填量足、滤材克重高、含两年耗材;B 报价装填量偏少、耗材随用随买、报价单里根本没列碳源。直接比主机价没有意义,得先折算到同一口径。本文用的是买方视角的三步折算,和"怎么审读卖方清单"不是一回事:这里只求把两份报价变成可相加、可比较的自己要付的钱。
三步是:一,补齐差异项——把 B 缺的耗材、缺的投加点、缺的备件按市场价补进 B 的三年账;二,年化到同一周期——把所有一次性、周期性的支出都折成三年总额或年均额;三,折到同一处理量——若两方案额定风量/水量不同,按单位处理量的三年成本比较,避免"大马拉小车"的方案因总价高被误淘汰。下表给一份折算对照示意。
| 配置差异项 | 报价 A | 报价 B | 折算方法 | 拉平后比较(示意) |
|---|---|---|---|---|
| 催化剂装填量 | 足额,含一次更换 | 偏少,不含 | B 补一次更换费约 2.5 万进三年账 | 三年总额口径相加 |
| 滤材克重/面积 | 高克重,周期约 2 年 | 低克重,周期约 1 年 | B 三年多一次更换,补约 1.2 万 | 年化后再比 |
| 碳源投加点 | 已预留 | 未预留 | B 补改造约 1.0 万 + 年投加费 | 补进首年与逐年 |
| 额定处理量 | 略大 | 偏小 | 按单位风量三年成本折算 | 元/(m³/h·三年) |
| 易损备件 | 含随机备件 | 不含 | B 补首批备件估价 | 首年一次性补入 |
| 付款节奏 | 分期 | 首付为主 | 按现金流折到同一时点(示意) | 结合第八节排时点 |
折算完再比,结论常会翻过来:主机便宜的那份,补齐差异、年化、折到单位处理量后,三年总额反而更高。比价的本质不是找最低首付,是找最低的、口径一致的三年总持有成本。把这张折算表随评审记录一并留档,也能避免日后"当初为什么选贵的"说不清。
中小企业最难的往往不是三年总账,而是投运后前 18 个月——设备刚付完首付、产能还在爬坡、回款没稳,这时若撞上一次几万元的催化剂或蓄热体更换,现金流立刻吃紧。排时点的思路是:把可预见的首次大额的耗材更换,尽量错开这 18 个月,或至少错开彼此,别让两三笔挤在同一个季度。
可动用的杠杆有三个。一是首装就选寿命偏长的配置:催化剂装填量、滤材克重、蓄热体层数在第七节折算里本就该补,足量配置的直接好处是把首次更换推到 18 个月之后。二是把"随机耗材"与"首次计划更换"分开:随机备件(密封、脉冲阀膜片、少量滤材)单价低,放首年随便换;整批催化剂、整层蓄热体这种大额项,靠运行数据盯触发条件、能晚一季是一季。三是与供方约定首批耗材的供货与结算节奏,把付款尽量后移到现金回正之后(按合同约定)。下表是一份 18 个月时点排布示意。
| 时间窗(示意) | 现金流状态 | 建议安排的耗材动作 | 尽量避开 |
|---|---|---|---|
| 0—3 个月(安装调试) | 首付刚付,最紧 | 只备低值易损件;核对随机耗材清单 | 任何整批/整层更换 |
| 4—9 个月(产能爬坡) | 偏紧 | 按压差/浓度盯触发,做记录不急换 | 催化剂、蓄热体大额项 |
| 10—15 个月 | 回款渐稳 | 可安排一次滤材分仓更换(金额较小) | 多笔大额挤同季 |
| 16—18 个月 | 相对宽松 | 视触发条件排首次催化剂/蓄热体更换 | 与滤材更换同月 |
| 全年连续 | — | 碳源按量均衡采购,避免一次囤太多占款 | 大额囤货压现金 |
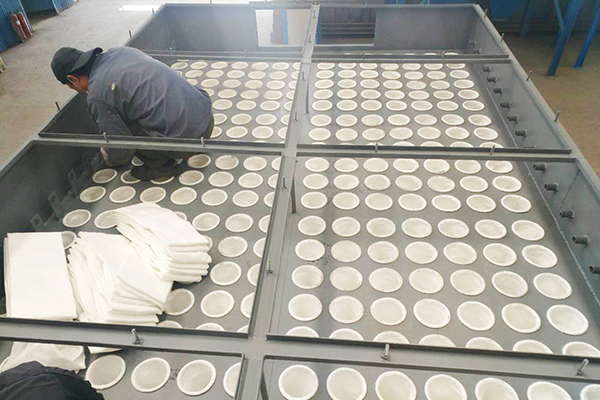
要强调:排时点不是"拖着不换"。触发条件到了还硬拖,会变成效率下降和停机损失,反而更费钱——第五节乙方案的停机差额就是这么来的。正确做法是用第六节的年度科目把钱提前留好、用第四节的触发条件盯住状态,让"该换的时候有钱换、且不集中换"。这才是把耗材折进首年预算的意义。
前面讲了填表、折科目、拉平比价、排时点,落到合同上,中小企业最低限度要锁住一条:把"三年耗材清单及单价"作为合同附件列明,并约定单价在约定期限内按附件执行、更换触发条件以双方确认的运行参数为准。这一条不复杂,却把最容易扯皮的两件事固定下来——换什么、按什么价换、到什么状态该换。没有它,供方后期完全可能以"耗材随行就市""该换了是你工况问题"来浮动报价,前面算得再细的三年总账都会失锚。
写这一条时注意别贪多、别写成夸大式表述。可约定:附一份含名称、规格、装填量/数量、示意单价、预计更换周期与触发条件的清单;约定单价的有效期与调价需双方书面确认;约定更换以压差、出口浓度、效率等可测参数触发,而非单方口头判定。至于具体价格、周期数值,按双方谈判与正式合同填写,本文不给也不编造固定承诺数字。把这一条写进去,第八节的时点排布、第六节的年度科目才有合同依据可依。
收尾把常见误区列成一张自检表,方便采购与财务对着过一遍。最常见的四个错:一是把主机报价当总账,只比首付;二是把耗材塞进设备购置费,第二三年没科目可支;三是比价时不拉平配置,拿足额方案的总价和简配方案的首付比;四是现金流最紧的前 18 个月没有排时点,一笔大额更换直接打乱回款。这四条,正好对应前面二、六、七、八节。
| 序号 | 自检项 | 合格判据(示意) | 常见错 |
|---|---|---|---|
| 1 | 是否算了三年总持有成本 | 主机+安装+电耗+四项耗材+停机齐全 | 只比主机报价 |
| 2 | 每项成本有无凭证/公式 | 可落到报价单、工单、功率×小时×电价 | 凭感觉填"预估" |
| 3 | 四项耗材是否折成年度科目 | 逐年有独立科目或辅助核算 | 全塞进首年设备费 |
| 4 | 两份报价是否拉到同一口径 | 补齐差异、年化、折单位处理量 | 不同配置直接比首付 |
| 5 | 前 18 个月更换时点是否排过 | 大额项错峰、避开最紧季度 | 多笔挤同季 |
| 6 | 合同是否附三年耗材清单与单价 | 规格、单价、触发条件写入附件 | 只写主机、耗材口头带过 |
| 7 | "砍两万"是否用总账复核 | 省首付与三年多付对照过 | 为两万换简配 |
| 8 | 金额是否标注示意/参考区间 | 未当官方定值、以正式报价为准 | 把示意当承诺价 |
一句话收束:主机报价是首付,耗材是分期;同样砍价两万,有人把它换成更长的耗材寿命,有人把它换成三年里多付的十几万。差别不在会不会砍价,在有没有把三年总持有成本、年度科目、比价折算和现金流时点先摆上桌。本文所有金额均为行业参考区间与示意估算,不同工况差异较大,具体请以实际工况、正式报价与合同约定为准。
A:本文第五节是示意估算:简配压价约省 2 万元首付,但耗材更换更频、电耗与停机上升、碳源投加点后期补改造,三年合计可多出约十几万元。这是量级对比,不是定值;是否发生、差多少,取决于省下的钱有没有换成更长的耗材寿命,请用三年总持有成本表按实际报价核算。
A:不是。催化剂、滤袋、蓄热陶瓷、碳源分别对应催化燃烧、过滤、蓄热焚烧、污水脱氮几类装置,是中小企业常合采的几套设备各自的消耗品。把它们放进同一张预算框架,是为了在采购端统一算"分期支出",不代表一台设备同时消耗这四项。
A:建议分列。主机与安装进签当年的资本性设备购置科目;四项耗材、电耗按第四节年化金额进各年运行维护科目。若全塞进首年设备费,要么首年预算被撑爆,要么第二三年换耗材时没有科目可支,只能临时打报告或挪用生产资金。
A:按第七节三步折算:先把低价方案缺的耗材、投加点、备件按市场价补进三年账;再把一次性与周期性支出都年化或折成三年总额;若额定处理量不同,再折到单位处理量的三年成本。折算后常会发现主机便宜的那份总账反而更高。
A:不能硬拖。触发条件到了不换,会转成效率下降与非计划停机,更费钱。正确做法是用足量配置把首次大额更换自然推到 18 个月后、用年度科目把钱提前留好、把几笔大额项错峰排开,同时保留低值易损件随换。排时点是排"何时有钱换",不是"拖着不换"。
A:把"三年耗材清单及单价"作为附件列明,约定单价在约定期限内按附件执行、调价需双方书面确认、更换以压差/出口浓度/效率等可测参数触发。具体价格与周期数值按双方谈判与正式合同填写,本文不编造固定承诺数字。有这一条,预算科目与更换时点才有依据。
作者:环保固废技术编辑组
免责说明:本文中的参数取值、价格与成本数据为行业参考与工程示意估算,不同工况差异较大,具体选型请以现场检测数据和正式技术方案为准。
河南郑州国家高新技术产业开发区
服务热线:158-9013-7611
邮箱: zzphkj@163.com
 抖音观看现场案例
 扫码联系微信客服
© 版权所有:郑州朴华科技有限公司 · 备案号:豫ICP备09041880号-2 营业执照: 郑州朴华科技有限公司 网站地图